
Meer informatie en voorwaarden over de Afkoop Eigen Risico verzekering:
- Verzekeringskaart Afkoop Eigen Risico verzekering
- Verzekeringsvoorwaarden Afkoop Eigen Risico verzekering
Heb je vragen over de Eigen Risico Verzekering? Stuur een e-mail: info@reisverzekeringblog.nl of bel ons: telefoon 055-5400408 (09.00 – 12.00 uur op werkdagen).
Reisverzekeringblog.nl (EXT Verzekeringen) is lid en aangesloten bij KIFID (nr: 300.017739), AFM, (licentienr: 12047442) KVK (nr: 51738872) en Webshop Keurmerk
Je staat bij de balie van het verhuurbedrijf, moe van de vlucht, en de medewerker schuift je een contract toe. Ergens staat het woord excess of deductible, met een bedrag erachter: €1.500,-, soms €2.500,-. Dat is je eigen risico. Rij je een deuk, barst de voorruit of raakt een velg de stoeprand, dan betaal jij dat bedrag zelf, ook al is de auto verder verzekerd. En de borg die op je creditcard geblokkeerd staat? Die houdt de verhuurder net zo makkelijk in. De vraag is dus niet of je een huurauto verzekert, maar hoe je voorkomt dat één schade een flink deel van je vakantiegeld opeet.
Een huurauto geeft je vrijheid: je pakt de sleutel en de kust, de bergen of dat dorp verderop liggen open. Tot er iets gebeurt wat je niet in de hand hebt. Een winkelwagen die tegen het portier waait, een kras op een velg die je niet eens hebt gevoeld, een steenslag in de voorruit op de snelweg. De schade is klein, de rekening niet. Want het eigen risico in je huurcontract loopt zo op tot €1.500,- of zelfs €2.500,-, en dat bedrag betaal je zelf. Precies daar knaagt het: je bent op reis om te genieten, niet om bij thuiskomst een naheffing van de verhuurder op je mat te vinden.
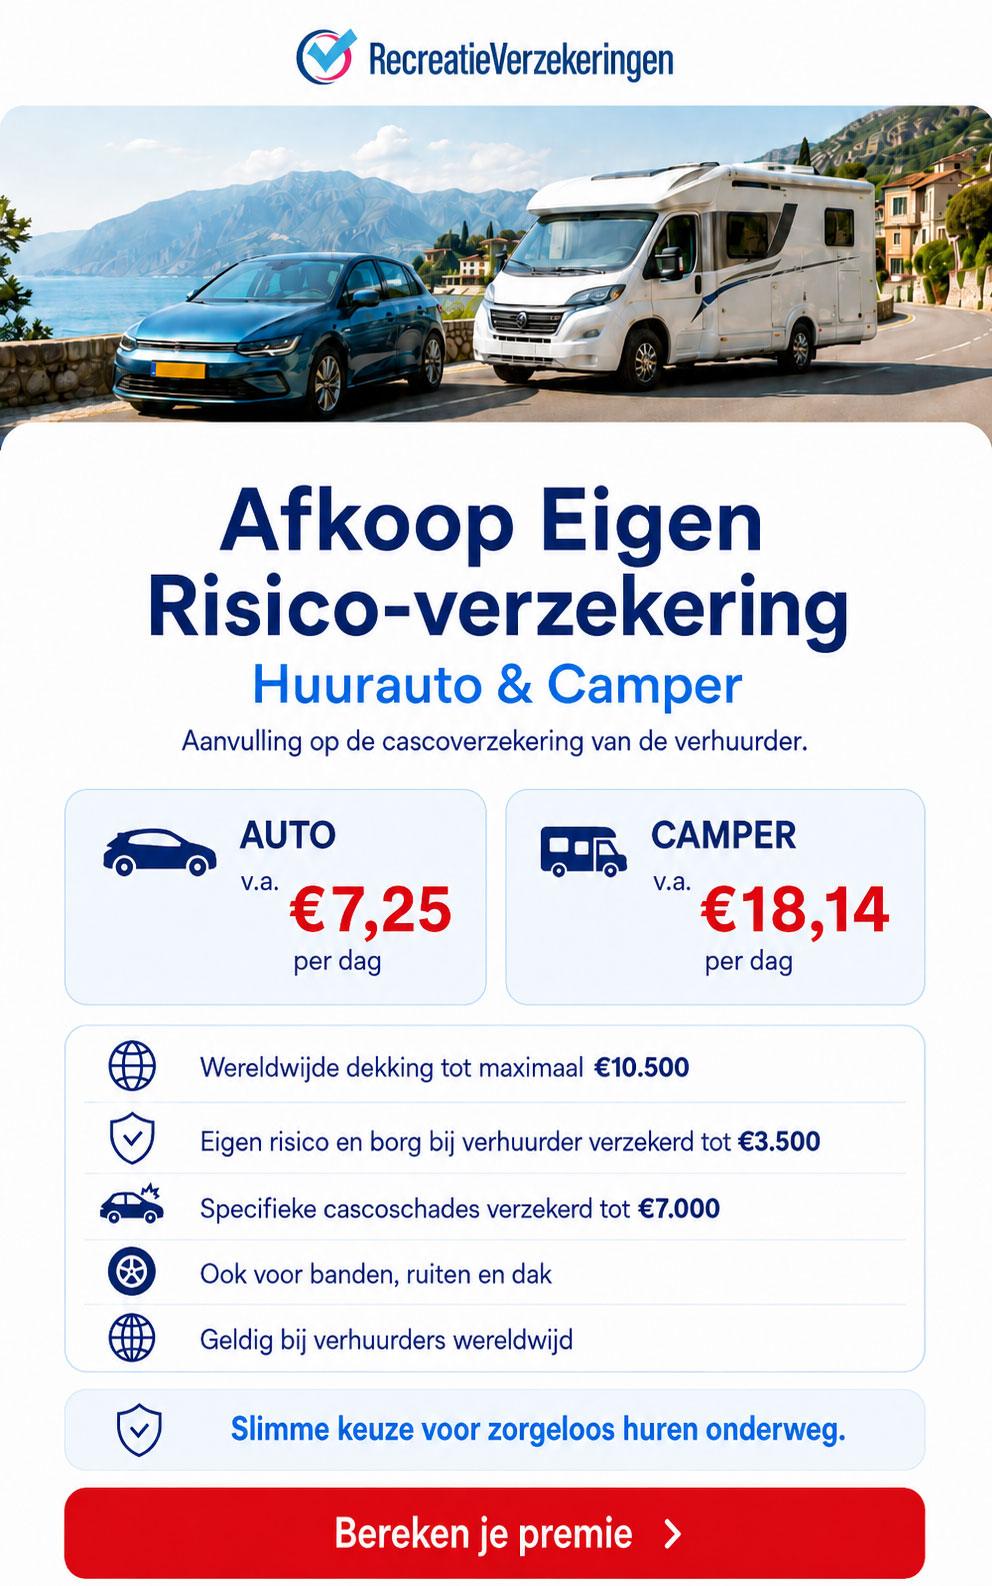
Dat hoeft niet. Voor €7,25per dag koop je dat risico af met de Eigen Risico Verzekering Autohuur, een van de scherpste tarieven die je vindt. Je regelt het vooraf, in een paar minuten, en laat de dure Super Cover aan de balie links liggen. Krijg je schade, dan vergoedt de verzekering je eigen risico of je ingehouden borg tot €3.500,-, en ook de schades die de verhuurder zelf niet dekt, zoals aan banden, ruiten, dak en onderzijde. Zo betaal je vooraf een vast, laag bedrag en weet je zeker dat een ongelukkig moment je vakantie niet alsnog een paar honderd euro duurder maakt.
Belangrijkste punten
- Bij autoverhuur krijg je te maken met een eigen risico van €500,- tot €2.500,- bij schade, wat een flinke kostenpost kan zijn.
- Je kunt het eigen risico afkopen met de Eigen Risico Verzekering Autohuur voor €7,25per dag, wat voordeliger is dan de Super Cover van de verhuurder.
- Deze verzekering dekt zowel het eigen risico als schade die de verhuurder doorgaans niet vergoedt, zoals schade aan banden en ruiten.
- De dekking geldt wereldwijd, maar let op dat het voertuig casco verzekerd moet zijn en je binnen de contractuele afspraken blijft.
- De verzekering is beschikbaar voor huurders van 21 jaar en ouder met een geldig rijbewijs en de huur moet voor recreatief gebruik zijn.
Wat het eigen risico bij een huurauto is
Vrijwel elke huurauto komt met een basisverzekering, in Europa meestal een CDW (Collision Damage Waiver), soms een LDW (Loss Damage Waiver, dat is CDW plus dekking tegen diefstal). Let op het woord waiver: dat is geen volledige cascodekking, maar een afspraak waarbij de verhuurder afziet van het recht om je de hele schade in rekening te brengen. Er blijft een deel voor jou over, en dat is het eigen risico. In Europa heet dat excess, in Amerika deductible. Het kan oplopen van zo’n €500,- tot €2.500,-.
Daarbovenop komt de borg. Die betaal je bij het ophalen, vaak via je creditcard, en bij schade houdt de verhuurder die geheel of gedeeltelijk in. Een Afkoop Eigen Risico verzekering vangt allebei op: het eigen risico én een ingehouden borg.
Hoe je dat eigen risico verzekert
Je kunt het eigen risico afkopen. Aan de balie proberen verhuurders je daarvoor een SCDW of Super Cover te verkopen, waarmee je eigen risico naar nul gaat (Zero Excess). Dat werkt, maar het is per dag vaak fors duurder. Sluit je de dekking vooraf zelf af, dan betaal je bij de Eigen Risico Verzekering Autohuur €7,25per dag. Dat hoort tot de laagste premies in de markt. Heb je die al, teken dan aan de balie niet nog eens voor een Super Cover. Zet achter die optie op je contract gewoon Declined.
| Premie Eigen Risico Verzekering Autohuur | Bedrag |
|---|---|
| Per dag | €7,25 |
| Rekenvoorbeeld 7 dagen | €41,93 |
| Rekenvoorbeeld 14 dagen | €83,86 |
| Rekenvoorbeeld 21 dagen | €125,79 |
| Rekenvoorbeeld 30 dagen | €179,70 |
| Maximale looptijd | 180 dagen |
Reken je eigen premie uit op de website en sluit direct af. Je krijgt de bevestiging en de polis meteen per e-mail. Betalen kan met iDEAL in Nederland en met Bancontact of KBC in België.
Wat de verzekering vergoedt
De dekking rust op twee pijlers. De eerste is het eigen risico of de borg die de verhuurder inhoudt na een schade die onder zijn cascoverzekering valt. De tweede is schade die de verhuurder helemaal niet verzekert, en juist daar lopen de kosten op. De maximale bedragen staan hieronder.
| Dekking | Buiten VS en Canada | VS en Canada |
|---|---|---|
| Eigen risico of ingehouden borg | tot €3.500,- | tot $5.000 |
| Door de verhuurder uitgesloten cascoschade, per gebeurtenis | tot €7.000,- | tot $10.000 |
| Repatriëringskosten van het voertuig | tot €3.500,- | tot $3.850 |
| Sneeuwscooter (aparte dekking, wereldwijd) | tot €1.500,- | tot €1.500,- |
Wereldwijd komt de dekking voor eigen risico en cascoschade samen op maximaal €10.500,-. Een voorbeeld: je rijdt in Spanje een deuk en de verhuurder houdt €1.000,- eigen risico in. Dat volledige bedrag krijg je terug. Pas als het eigen risico boven de €3.500,- uitkomt, betaal je zelf het deel daarboven. In de gewone autoklassen ligt het eigen risico meestal lager, dus in de praktijk ben je vrijwel altijd volledig gedekt. De repatriëringskosten gelden alleen als je door een op je reisverzekering gedekte gebeurtenis eerder naar huis moet, of bij diefstal of verlies van de sleutels.
De schade die de verhuurder juist niet vergoedt
Zelfs als je denkt dat je alles hebt afgedekt, staan er in de kleine lettertjes uitsluitingen. Zoek in een Engelstalig contract naar Exclusions of What is not covered. De klassiekers die bijna overal buiten de basisdekking vallen: banden, ruiten, de onderzijde en het dak. Rij je daar schade aan zonder aanvullende dekking, dan draai je zelf voor de volledige kosten op, los van je eigen risico.
Precies die gaten vult deze verzekering. Gedekt zijn schade door rijden op onverharde wegen, schade door achteruitrijden, schade aan het dak door laaghangende objecten, ruitschade, schade aan de onderzijde inclusief banden en wielen, en schade door bevriezing of oververhitting van het leidingsysteem. Voor een camper op een landweggetje of een smalle poort naar de camping is dat het verschil tussen een schrik en een rekening van duizenden euro’s. Stel dat je in de Verenigde Staten een steen tegen de ruit krijgt en de reparatie $500 kost. De verhuurder vergoedt niets, want ruitschade is uitgesloten. Via deze verzekering krijg je dat bedrag terug, zolang het onder de $10.000 blijft.
Wanneer je niets krijgt
Eerlijk is eerlijk: deze verzekering dekt niet alles. De dekking geldt alleen als de verhuurder daadwerkelijk een cascoverzekering heeft afgesloten en jij volgens het huurcontract bevoegd bent om te rijden. Laat je iemand rijden die niet op het contract staat, dan vervalt de dekking en betaal je alles zelf.
Je krijgt ook niets bij schade door alcohol of drugs, of als de bestuurder niet mocht rijden volgens het contract of de wet. Schade aan andere voertuigen, aan eigendommen van derden en letselschade aan wie dan ook valt er niet onder, ook niet aan de bestuurder of de passagiers zelf. En het bedrag dat boven de maximum verzekerde bedragen uitkomt, is voor eigen rekening.
Blijf verder binnen het rijgebied dat je huurcontract toestaat. Huur je een auto in Frankrijk en mag je volgens het contract alleen in Frankrijk rijden, dan stopt de dekking zodra je de grens over gaat. Diefstal is alleen verzekerd als de cascoverzekering van de verhuurder dat risico dekt en jij daarvoor een eigen risico moet betalen. Controleer dat dus vooraf.
Voor wie en voor welke voertuigen
Je kunt de verzekering afsluiten als je 21 jaar of ouder bent, een geldig en internationaal erkend rijbewijs hebt en officieel in Nederland of België woont. De huur moet voor recreatief gebruik zijn. Je mag naast jezelf tot acht extra bestuurders opgeven, zolang zij allemaal volgens het huurcontract mogen rijden. De namen van meereizende passagiers hoef je niet door te geven.
Onder een motorvoertuig verstaat de verzekering een voertuig met minimaal drie wielen, geschikt voor maximaal acht passagiers naast de bestuurder, met een totaalgewicht tot 3.500 kilo. Een huurcamper valt daar dus onder. Huur je een sneeuwscooter, dan bestaat daar een aparte dekking voor, wereldwijd geldig, tot €1.500,- per scooter, mits die casco is verzekerd.
Waar je op let in een Engelstalig huurcontract
Naast CDW en LDW kom je nog wat afkortingen tegen. TPL (Third Party Liability) is de WA-verzekering; binnen Europa is die goed geregeld, maar buiten Europa is de standaarddekking soms schrikbarend laag. Daar kijk je of je die met SLI of ALI kunt ophogen. PAI slaat op letsel van inzittenden, TP op diefstal. Het woord waar je meteen naar zoekt, blijft excess of deductible, want dat bepaalt hoeveel jij bij schade zelf betaalt. En laat geen andere bestuurders rijden dan die op de overeenkomst staan, anders vervalt elke dekking.
Praktisch: looptijd, creditcard en bedenktijd
De verzekering loopt maximaal 180 aaneengesloten dagen. Zorg dat de begin- en einddatum gelijklopen met je huurperiode. Neem je creditcard mee, want zonder kom je bij vrijwel geen enkele verhuurder de balie voorbij. Na het afsluiten heb je nog veertien dagen bedenktijd waarin je de verzekering schriftelijk ongedaan kunt maken. Doe je dat niet, dan stopt de dekking vanzelf aan het einde van de verzekerde periode.
Reken je premie uit met de tool op de pagina, dat kost een minuut. Vertrek je pas over een paar weken, dan hoef je de verzekering ook pas dan af te sluiten.
Lees de meestgestelde vragen over de huurverzekering (FAQ)
Je huurt een auto om vrij te zijn, niet om je zorgen te maken over een deuk. Toch schrikken veel reizigers bij de balie van het eigen risico in hun huurcontract: een bedrag dat je zelf betaalt zodra er iets met de auto gebeurt. Hieronder lees je hoe je het eigen risico van je huurauto verzekert, wat dat kost en wanneer je wel en niet gedekt bent. Zo weet je precies waar je aan toe bent voordat je de sleutel aanpakt.
Wat is het eigen risico bij een huurauto?
Het eigen risico is het deel van de schade dat je zelf betaalt, ook al is de auto verzekerd. Rij je een deuk of barst de voorruit, dan houdt de verhuurder dit bedrag in, vaak via de borg op je creditcard. In Europa heet dat excess, in Amerika deductible. Het loopt in de praktijk op tot €1.500,- of zelfs €2.500,-.
Waarom is de verzekering van het verhuurbedrijf niet genoeg?
De basisdekking (meestal een CDW of LDW) neemt niet alle schade weg. De verhuurder ziet af van een deel van de kosten, maar het eigen risico blijft voor jou. En schade aan banden, ruiten, dak en onderzijde valt er bijna altijd helemaal buiten. Juist daar lopen de rekeningen op.
Hoe verzeker ik het eigen risico van mijn huurauto?
Je koopt het eigen risico vooraf af met een aparte verzekering. Dat regel je in een paar minuten op de website, nog voor je vertrekt. Je krijgt de polis meteen per e-mail, zodat je met een gerust hoofd naar de balie loopt.
Wat kost het om het eigen risico te verzekeren?
De Eigen Risico Verzekering Autohuur kost €7,25per dag. Dat is een van de laagste tarieven in de markt en een stuk voordeliger dan de dekking die verhuurders aan de balie verkopen. Voor een reis van twee weken betaal je zo €83,86.
Welke schade krijg ik vergoed?
De verzekering vergoedt je eigen risico of een ingehouden borg tot €3.500,-. Schade die de verhuurder zelf niet dekt, betaalt de verzekering tot €7.000,- per gebeurtenis. Ook repatriëring van het voertuig valt eronder, tot €3.500,-. Wereldwijd ligt de grens op maximaal €10.500,-.
Zijn banden, ruiten, dak en onderzijde ook gedekt?
Ja, en dat is het grote verschil. Gedekt zijn onder meer ruitschade, schade aan de onderzijde inclusief banden en wielen, schade aan het dak door laaghangende objecten, en schade door rijden op onverharde wegen. Voor een camper op een smal weggetje scheelt dat zomaar een rekening van honderden euro’s.
Ben ik ook verzekerd in de Verenigde Staten en Canada?
Ja. Voor de VS en Canada gelden andere maximumbedragen: je eigen risico of borg is gedekt tot $5.000, uitgesloten cascoschade tot $10.000 en repatriëring tot $3.850. Krijg je een steenslag in de ruit en vergoedt de verhuurder niets, dan krijg je die kosten via deze verzekering terug.
Geldt de verzekering ook voor een camper?
Ja. De dekking geldt voor motorvoertuigen met minimaal drie wielen, plaats voor maximaal acht passagiers naast de bestuurder en een gewicht tot 3.500 kilo. Een huurcamper valt daar dus onder. Voor een sneeuwscooter bestaat een aparte dekking tot €1.500,- per scooter.
Wat als we met meerdere mensen rijden?
Naast jezelf mag je tot acht extra bestuurders opgeven. Belangrijk is wel dat iedereen die rijdt volgens het huurcontract bevoegd is. Laat je iemand rijden die niet op het contract staat, dan vervalt de dekking. De namen van meereizende passagiers hoef je niet door te geven.
Wanneer krijg ik niets vergoed?
De verzekering keert niet uit bij schade door alcohol of drugs, of als de bestuurder niet mocht rijden volgens het contract of de wet. Ook schade aan andere voertuigen, aan spullen van derden en letsel vallen erbuiten. Blijf verder binnen het rijgebied dat je huurcontract toestaat, want zodra je daarbuiten rijdt stopt de dekking.
Moet ik aan de balie dan nog een dure Super Cover afsluiten?
Nee. Heb je het eigen risico vooraf zelf verzekerd, teken dan aan de balie niet nog eens voor een SCDW of Super Cover. Zet achter die optie op je contract gewoon Declined. Zo betaal je niet dubbel voor dezelfde dekking.
Hoe en wanneer sluit ik de verzekering af?
Je rekent je premie uit op de website en sluit direct af, tot een looptijd van maximaal 180 aaneengesloten dagen. Betalen kan met iDEAL in Nederland en met Bancontact of KBC in België. Je hebt na afsluiten nog veertien dagen bedenktijd. Neem wel je creditcard mee, want zonder kom je bij vrijwel geen enkele verhuurder de balie voorbij.
Reken vast uit wat jouw reis kost. Een minuutje nu bespaart je straks een onverwachte rekening bij thuiskomst.
Vragen over de autohuur verzekering?
Heb je een vraag over de Eigen Risico Verzekering autohuur van Recreatieverzekeringen? Stuur een e-mail: info@reisverzekeringblog.nl. Of bel ons op 055-540 04 08 (op werkdagen van 09.00 – 12.00 uur). Wij zitten voor je klaar!