
Meer informatie en voorwaarden over de Afkoop Eigen Risico verzekering:
- Verzekeringskaart Afkoop Eigen Risico verzekering
- Verzekeringsvoorwaarden Afkoop Eigen Risico verzekering
Reisverzekeringblog.nl (EXT Verzekeringen) is lid en aangesloten bij KIFID (nr: 300.017739), AFM, (licentienr: 12047442) KVK (nr: 51738872) en Webshop Keurmerk
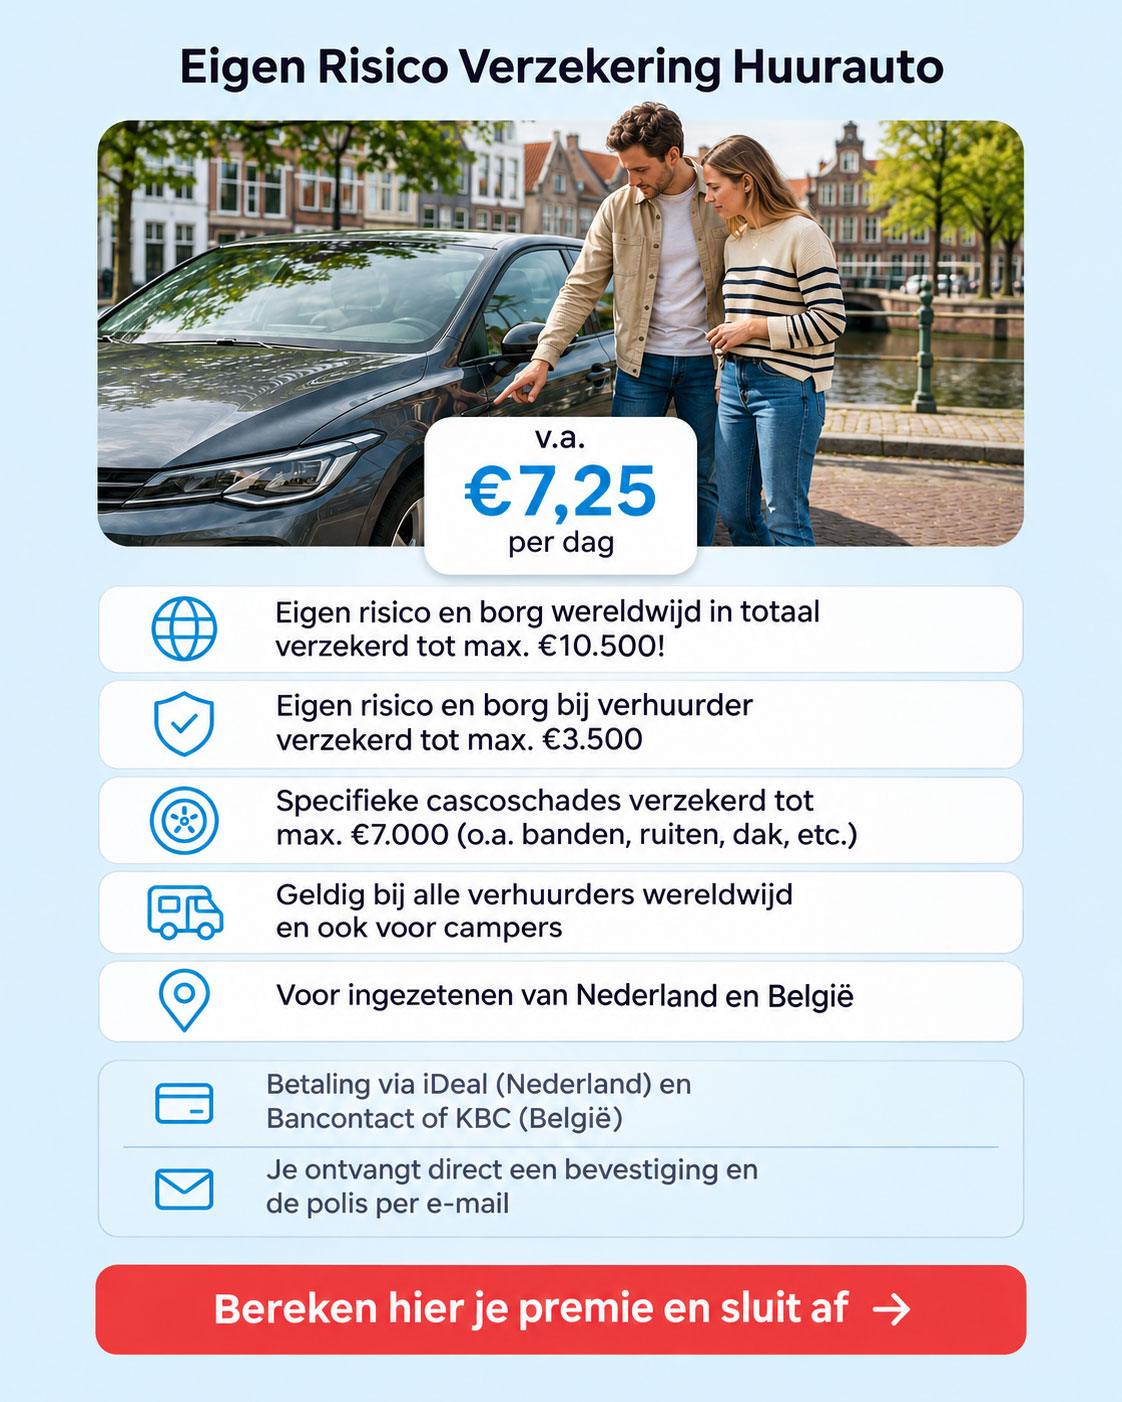
Ben je op zoek naar een huurauto verzekering? Met de Eigen Risico Verzekering Autohuur van Recreatieverzekeringen betaal je vanaf €7,25 per dag voor een personenauto, inclusief assurantiebelasting en exclusief poliskosten. Je gehuurde auto is dan wereldwijd verzekerd voor je eigen risico of borg tot €3.500,- en voor schade die de verhuurder uitsluit tot €7.000,-.
De Eigen Risico Verzekering Autohuur van Recreatieverzekeringen vergoedt het eigen risico en de ingehouden borg bij schade aan de gehuurde auto of camper. Houdt de verhuurder na schade je eigen risico of borg in, dan vraag je dat bedrag achteraf terug. Je krijgt het eigen risico of de borg vergoed, niet allebei.
Belangrijkste punten
- De verzekering vergoedt je eigen risico of ingehouden borg tot €3.500,- bij schade aan een gehuurde auto of camper.
- Schade die de verhuurder uitsluit, zoals ruiten, banden, onderzijde en dak, is gedekt tot €7.000,-.
- De premie is vanaf €7,25 per dag inclusief assurantiebelasting, plus eenmalig €4,24 poliskosten per polis.
- Voor deze verzekering heb je een cascoverzekering bij de verhuurder nodig en moet de bestuurder op het huurcontract staan.
- Bewaar het huurcontract, foto’s en de eindafrekening om je claim snel te kunnen indienen.
Wat is verzekerd op de huurauto verzekering?
Met de huurauto verzekering ontvang je een vergoeding van het eigen risico dat de verhuurder jou in rekening brengt bij schade aan een gehuurde auto of camper.
- Verzekerd bedrag: je krijgt maximaal €10.500,- per polis vergoed: tot €3.500,- voor je eigen risico of borg en tot €7.000,- voor schade die de verhuurder uitsluit.
- Eigen risico: Als je een auto of camper huurt, dan heeft de verhuurder daar meestal een cascoverzekering op afgesloten. In de meeste gevallen zit er een eigen risico op deze cascoverzekering. Met de Eigen Risico Verzekering Autohuur is dit eigen risico verzekerd.
- Borg: Bij het huren van een auto of camper betaal je een waarborgsom, meestal met een creditcard. Houdt de verhuurder de borg in na schade aan de auto, dan is dat verzekerd.
Let op: de Eigen Risico Verzekering Autohuur vergoedt alleen het eigen risico van schade die onder de dekking valt van de cascoverzekering. Voor deze verzekering is een cascoverzekering bij de verhuurder vereist (alleen WA of WA extra is niet voldoende).
Voordelen van een huurauto verzekering
De voordelen van deze huurauto verzekering:
| Voordeel | Wat je krijgt |
|---|---|
| Eigen risico of borg terug | Tot €3.500,- (VS/Canada: $5.000,-), ongeacht wie de schade heeft veroorzaakt |
| Schade die de verhuurder uitsluit | Tot €7.000,- (VS/Canada: $10.000,-), onder meer ruiten, banden, wielen, onderzijde en dak |
| Totale dekking | Tot €10.500,- per polis, wereldwijd |
| Lage premie | €7,25 per dag voor een personenauto, inclusief assurantiebelasting |
| Terugbrengen van de auto | Tot €3.500,- (VS/Canada: $3.850,-) bij verlies of diefstal van de sleutels of als je voortijdig naar Nederland terug moet |
| Alle verhuurders | Geldig bij alle verhuurders wereldwijd, voor een huurperiode tot 180 aaneengesloten dagen |
| Snel geregeld | Je ontvangt direct een bevestiging en de polis per e-mail |
Huurauto verzekering voor casco verzekerde voertuigen
Deze huurauto verzekering kan uitsluitend worden afgesloten voor gehuurde auto’s die casco (Allrisk) zijn verzekerd. In het buitenland noemt men dat een CDW en dat staat voor ‘Collision Damage Waiver’ of LDW, dat staat voor Loss Damage Waiver. CDW/LDW huurautoverzekeringen bieden verschillende niveaus van bescherming tegen schade, diefstal en verlies van de auto, maar sommige schades aan de huurauto blijven mogelijk ongedekt.
Een CDW/LDW verzekering vergoedt de meeste schade aan jouw huurauto, maar niet alles. Daarom is er dan ook sprake van een eigen risico bij autohuur. Let bij het huren van een auto daarom goed op de hoogte van het eigen risico. De hoogte van het eigen risico kan, afhankelijk van het voertuig, oplopen tot wel €3.500,-. Omdat veel schades, zoals ruitschade, schade aan wielen en banden en schade aan de onderkant, vaak niet door de verhuurder zijn gedekt en dus onder het eigen risico vallen, is het verstandig om het eigen risico te verzekeren. Deze huurauto verzekering biedt daarom extra zekerheid bij autohuur.
Premie huurauto verzekering
Heb je nog geen Eigen Risico Verzekering Autohuur voor je huurauto? Sluit hem hieronder af!
| Voertuig | Wereld* | VS/Canada |
|---|---|---|
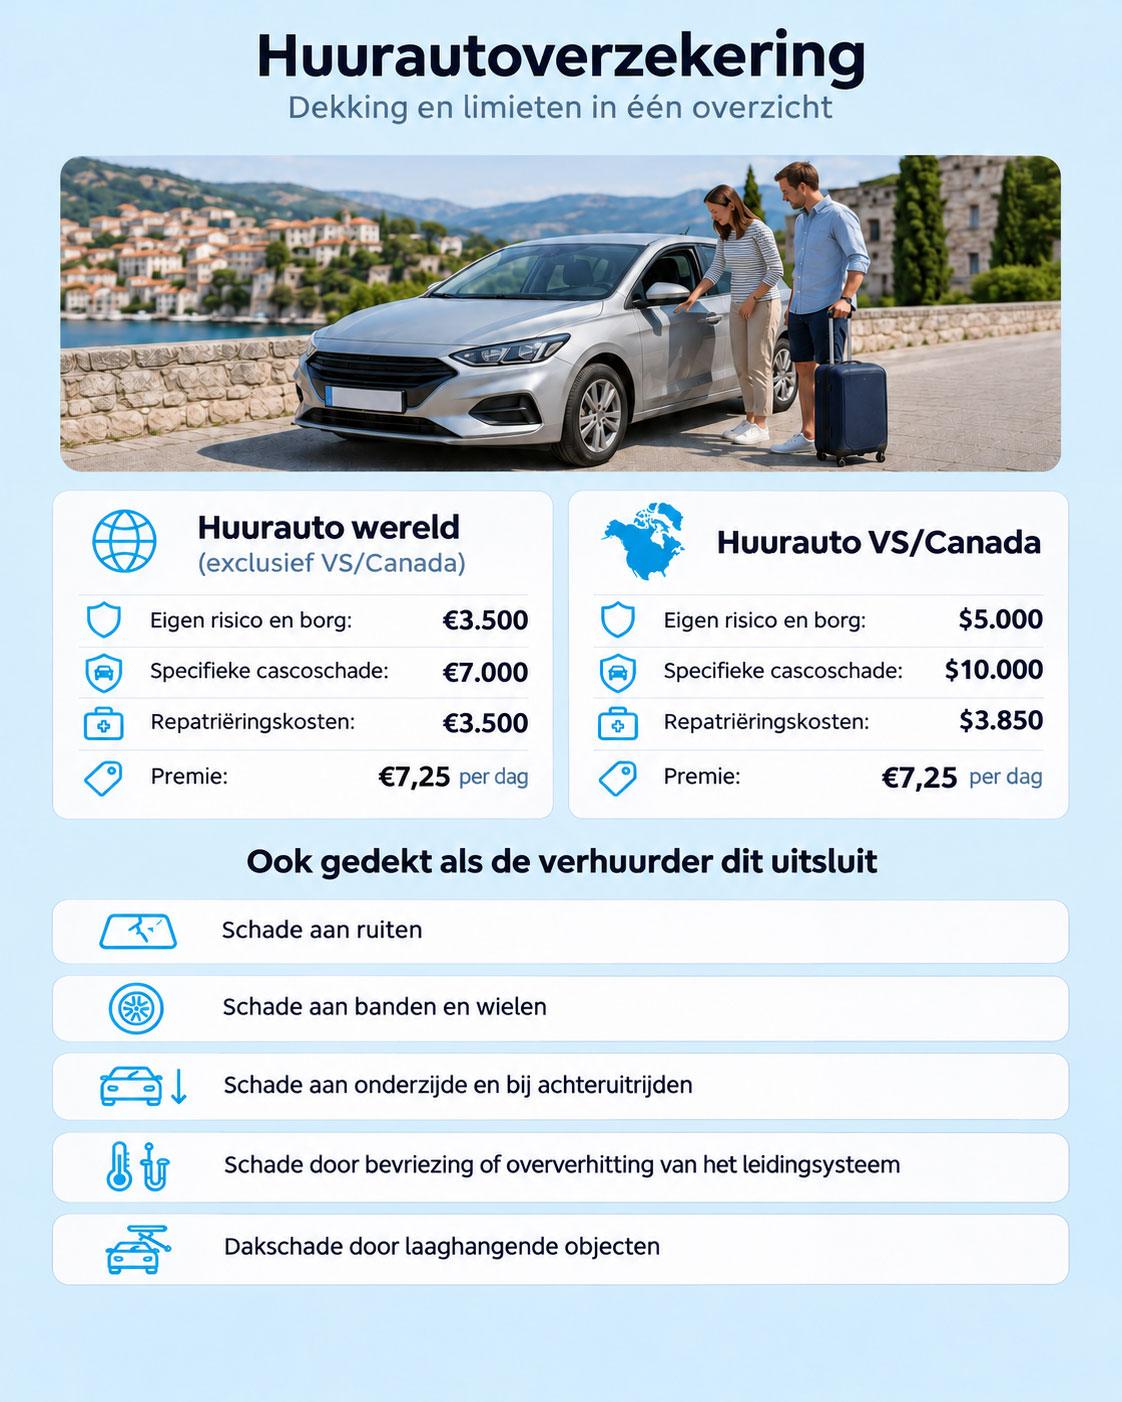
| Personenauto | €7,25 | €7,25 |
| Motor | €7,25 | €7,25 |
| Camper | €18,14 | €21,77 |
| Caravan | €10,88 | €13,92 |
* Wereld is exclusief de VS en Canada. Premies per dag en per gehuurd voertuig, inclusief 21% assurantiebelasting. Per polis komt daar eenmalig €4,24 poliskosten bij, inclusief assurantiebelasting.
Daarnaast betaal je eenmalig €4,24 poliskosten per polis, inclusief assurantiebelasting.
Dekking van de verzekering
| Dekking | Wereld* | VS/Canada |
|---|---|---|
| Eigen risico of borg bij schade aan de huurauto | €3.500,- | $5.000,- |
| Eigen risico of borg op de WA-verzekering, alleen zonder cascodekking | €3.500,- | Niet verzekerd |
| Cascoschade die de verhuurder uitsluit, in totaal | €7.000,- | $10.000,- |
| Ruiten | ✓ | ✓ |
| Onderzijde, banden en wielen | ✓ | ✓ |
| Dak, door laaghangende objecten | ✓ | ✓ |
| Achteruitrijden | ✓ | ✓ |
| Niet-openbare of onverharde weg | ✓ | ✓ |
| Bevriezing of oververhitting van het leidingsysteem | ✓ | ✓ |
| Rivierdoorsteek: 4WD met snorkel, op aangewezen overgang | ✓ | ✓ |
| Daktent bij brand, storm of aanrijding (telt mee) | €3.500,- | €3.500,- |
| Repatriëring van het voertuig (drop-off-kosten) | €3.500,- | $3.850,- |
* Wereld is exclusief de VS en Canada. Alle bedragen zijn maximaal per polis. De voorwaarden van de verzekering zijn leidend en houd je altijd aan je huurcontract.
Eigen Risico huurauto
Een gehuurde auto of camper heeft meestal een cascoverzekering van de verhuurder. Bij sommige autoverhuur maatschappijen zit deze verzekering in de huurprijs, maar het kan ook zijn dat je deze apart moet afsluiten. In de meeste gevallen zit er een eigen risico op deze cascoverzekering. Als je vervolgens schade hebt aan de gehuurde auto of camper, moet je dit eigen risico zelf betalen. Met deze huurauto verzekering is dit risico gedekt tot €3.500,- (VS/Canada: $5.000,-). Let op: de Eigen Risico Verzekering Autohuur vergoedt alleen het eigen risico van schade die onder de dekking valt van de cascoverzekering.
Borg huurauto
Bij het huren van een auto of camper betaal je een waarborgsom, meestal met een creditcard. De verhuurder gebruikt deze waarborgsom als garantstelling, mocht er iets met het gehuurde voertuig gebeuren dat niet onder de verzekering valt. Bijvoorbeeld ruitschade, schade aan banden en wielen of schade aan de onderkant van het voertuig. Met deze huurauto verzekering ben je ook gedekt voor de borg die wordt ingehouden.
Huurauto verzekeren
Als je een auto gaat huren in het buitenland, dan is het raadzaam om na te gaan of alle verplichte verzekeringen standaard bij de huurprijs inbegrepen zitten. Soms lijkt de prijs voor een huurauto van een buitenlandse verhuurder erg voordelig, echter als de verplichte verzekeringen er niet in zijn opgenomen, dan betaal je alsnog meer. Vooral bij lokale aanbieders kunnen de tarieven laag zijn doordat verzekeringen voor de huurauto ontbreken.
Verzekeringen bij een huurauto en afkortingen
Op een Engelstalig internationaal huurcontract staan meestal een aantal afkortingen voor de verschillende (aanvullende) autoverzekeringen, maar wat betekenen die afkortingen voor de verzekering van een huurauto?
- ALI (Additional Liability Insurance) of LIS (Liability Insurance Supplement): Verhoging van de WA aansprakelijkheid tot een bepaald maximum bedrag.
- CDW (Collision Damage Waiver): Vergelijkbaar met de cascoverzekering. De CDW beperkt de aansprakelijkheid voor schade aan het gehuurde voertuig.
- LDW (Loss Damage Waiver: Zelfde als CDW aangevuld met dekking van diefstal en vandalisme.
- SCDW (Super CDW): Allriskverzekering met bijzonder laag of geen eigen risico.
- PAI (Personal Accident Insurance): Inzittendenverzekering voor letsel of overlijden.
- PEP (Personal Effects Protection) en PEC (Personal Effects Coverage): Bagageverzekering.
- PERSPRO/CCP (Carefree Personal Protection): Is een personen- en bagageverzekering met extra dekking voor medische hulp in noodsituaties.
- TPI (Third Party Insurance): Vergelijkbaar met een WA-verzekering.
- TP (Theft Protection) of THW (Theft Waiver): Diefstalverzekering, vaak met eigen risico.
- STP (Super TP): Diefstalverzekering met bijzonder laag of geen eigen risico.
- UMP (Uninsured Motorist Protection): Een aanvullende verzekering in geval van letsel of overlijden door onverzekerde of na ongeval doorgereden tegenpartij.
Kijk goed in de huurvoorwaarden welke schade is uitgesloten en dus voor eigen rekening blijft. Soms staat er zelfs in de voorwaarden dat schade na een verkeersovertreding is uitgesloten of bij het gebruik van alcohol/drugs. Verder moet je geen andere personen in de auto laten rijden, dan degene die genoemd staan op de huurovereenkomst, anders geldt de verzekering niet en moet je zelf alle kosten betalen.
Je staat op Kreta bij de verhuurbalie. De medewerker loopt een rondje om je huurauto en wijst op een krasje dat je zelf nauwelijks had gezien. Even later blokkeert het verhuurbedrijf €1.000,- op je creditcard.
Dat voelt misschien overdreven. Tot je beseft dat een nieuwe kras, deuk of beschadigde velg straks voor jouw rekening kan komen.
Bij schade mag het verhuurbedrijf je borg geheel of gedeeltelijk inhouden. Vaak geldt daarnaast een eigen risico van enkele honderden tot soms duizenden euro’s. Zeker bij een camper kan dat bedrag flink oplopen.
Met een Afkoop Eigen Risico Verzekering bescherm je jezelf tegen die onverwachte rekening. Houdt de verhuurder na schade je borg of eigen risico in, dan kun je dat bedrag achteraf terugvragen bij de verzekeraar.
Goed om te weten: de verzekeraar betaalt niet rechtstreeks aan het verhuurbedrijf. Je schiet het bedrag eerst zelf voor, of de verhuurder houdt het in op je borg. Daarna dien je een claim in.
Waarom een aparte verzekering vaak voordeliger is
Bij het ophalen van je huurauto of camper krijg je meestal de vraag of je het eigen risico wilt verlagen of helemaal wilt afkopen. Dat klinkt aantrekkelijk, maar goedkoop is het zelden.
Na een lange vlucht wil je vooral de sleutel, je koffers inladen en vertrekken. De rij achter je wordt langer en de medewerker schuift nog een formulier naar voren. Op zo’n moment teken je sneller dan je thuis zou doen.
Een losse Afkoop Eigen Risico Verzekering regel je vooraf. Je kunt rustig de voorwaarden bekijken, de dekking vergelijken en precies zien wat je betaalt. Dat is vaak voordeliger en duidelijker.

Wat krijg je vergoed?
Vrijwel iedere huurauto en camper heeft een eigen risico. Dat is het bedrag dat je zelf moet betalen wanneer het voertuig beschadigd raakt.
Een kras op de deur, schade aan een velg of een barst in de voorruit kan al honderden euro’s kosten. Bij een camper ligt het risico vaak nog hoger. Denk aan schade aan het dak, de onderkant of een zijwand die je bij het manoeuvreren over het hoofd ziet.
Houdt de verhuurder na schade je borg of eigen risico in, dan kun je dat bedrag claimen. De vergoeding blijft beperkt tot het maximumbedrag in de polis.
Worden zowel de borg als het eigen risico ingehouden, dan krijg je niet automatisch twee losse vergoedingen. De verzekeraar kijkt naar het bedrag dat voor jou het gunstigst uitpakt.
Stel dat je een borg van €1.000,- hebt betaald en het eigen risico €2.000,- bedraagt. De totale schade is €2.500,-. De autoverzekeraar betaalt €500,- aan het verhuurbedrijf, waardoor jij met €2.000,- blijft zitten. In dat geval kan de Afkoop Eigen Risico Verzekering €2.000,- vergoeden. Dat is gunstiger dan alleen de ingehouden borg van €1.000,-.
Maximale vergoedingen
Hoeveel je maximaal terugkrijgt, hangt af van de bestemming en het soort schade. De bedragen uit de voorwaarden AER2026-01 staan in de tabel onder Dekking van de verzekering, hierboven op deze pagina.
- Het maximum van €3.500,- geldt voor de borg en het eigen risico samen. Je ontvangt dus niet twee keer €3.500,-.
- De verzekeraar betaalt ook nooit meer dan je werkelijk kwijt bent. Houdt het verhuurbedrijf €750,- in, dan krijg je maximaal €750,- terug.
- Voor de Verenigde Staten en Canada gelden andere voorwaarden.
- De bedragen gelden per polis en niet per afzonderlijke schade. Heb je tijdens één huurperiode twee keer schade, dan worden de vergoedingen bij elkaar opgeteld. Zodra het maximum is bereikt, stopt de dekking voor dat onderdeel.
Ook verzekerd als de gewone cascoverzekering niet betaalt
Een huurauto of camper kan casco verzekerd zijn en toch lang niet tegen alles zijn gedekt. Verhuurders sluiten bepaalde onderdelen vaak uit. Juist daar ontstaan de vervelendste verrassingen.
Veel voorkomende uitsluitingen zijn schade aan:
- ruiten;
- banden en velgen;
- het dak;
- de onderkant van het voertuig.
Ook schade door achteruitrijden of rijden op een onverharde weg kan buiten de standaarddekking vallen.
Dat zijn geen vergezochte situaties. Een velg raakt zo een hoge stoeprand. Met een camper zie je een lage tak of de hoogte van een parkeergarage sneller over het hoofd. En één opspattend steentje kan genoeg zijn voor een barst in de voorruit.
Voor schade die de basisverzekering uitsluit, geldt een maximale vergoeding van €7.000,-. In de Verenigde Staten en Canada bedraagt het maximum $10.000,-.
Ook schade aan de daktent van een camper kan na brand, storm of een aanrijding worden vergoed. Daarvoor geldt een maximum van €3.500,-. Dat bedrag valt binnen het totale maximum van €7.000,- en komt er dus niet bovenop.
Rijd je met een geschikte 4×4 door een rivier, dan kan schade onder strikte voorwaarden eveneens verzekerd zijn. Je moet dan wel gebruikmaken van een geschikt voertuig met snorkel en via een aangewezen oversteekplaats rijden.
Wanneer krijg je geen vergoeding?
De verzekering biedt ruime dekking, maar niet in iedere situatie. Je krijgt onder meer geen vergoeding wanneer:
- de bestuurder alcohol, drugs of medicijnen heeft gebruikt die de rijvaardigheid beïnvloeden;
- de bestuurder niet wil meewerken aan een alcohol- of drugstest;
- de bestuurder geen geldig en geschikt rijbewijs heeft;
- de bestuurder niet op het huurcontract staat;
- de auto of camper is gebruikt voor betaald personenvervoer, koeriersdiensten of wedstrijden;
- de schade het gevolg is van slijtage, roest of een bestaand gebrek;
- alleen de inventaris of het interieur van de camper is beschadigd zonder aanrijding;
- de schade betrekking heeft op andere personen of voertuigen.
Schade aan andere weggebruikers valt normaal gesproken onder de aansprakelijkheidsverzekering van het verhuurbedrijf. De Afkoop Eigen Risico Verzekering neemt die verzekering niet over.
De polis vervangt ook geen gewone casco- of aansprakelijkheidsverzekering. De dekking is bedoeld voor het bedrag dat na toepassing van die verzekeringen voor jouw rekening blijft.
Let ook goed op wie er mag rijden. Laat je iemand achter het stuur die niet op de huurovereenkomst staat, dan kan het verhuurbedrijf de dekking weigeren. De aanvullende verzekeraar kan dat vervolgens ook doen.
Leeftijd en maximale huurperiode
- De bestuurder moet minimaal 21 jaar zijn.
- De verzekering loopt gelijk met de huurperiode en kan maximaal 180 aaneengesloten dagen duren.
- Na het afsluiten heb je veertien dagen bedenktijd. Binnen die periode kun je de verzekering schriftelijk opzeggen, zolang je nog geen beroep op de dekking hebt gedaan.
Houd rekening met je creditcardlimiet
Bij het ophalen van een huurauto of camper heb je meestal een creditcard nodig. Het verhuurbedrijf blokkeert daarop de borg.
Het bedrag wordt niet altijd direct afgeschreven, maar je kunt dat deel van je bestedingsruimte tijdelijk niet gebruiken. Bij een camper kan de borg gemakkelijk €1.500,- of meer bedragen.
Controleer daarom voor vertrek je creditcardlimiet. Het is vervelend als je pas bij een hotel, restaurant of tankstation ontdekt dat een groot deel van je bestedingsruimte nog is geblokkeerd.
Wanneer de huurauto of camper moet worden teruggebracht
Soms kun je het gehuurde voertuig niet zelf terugbrengen. Bijvoorbeeld omdat je onverwacht eerder naar huis moet of omdat de autosleutels zijn verdwenen.
Voor het terugbrengen van de huurauto of camper geldt een maximale vergoeding van €3.500,-. In de Verenigde Staten en Canada is dat $3.850,-.
Niet iedere onverwachte terugreis is verzekerd. De reden waarom je niet verder kunt rijden, moet onder de polis vallen.
Neem daarom eerst contact op met de verzekeraar of adviseur voordat je zelf een transportbedrijf inschakelt. Regel je alles zonder overleg, dan loop je het risico dat de rekening niet wordt vergoed.
Zo maak je een claim een stuk eenvoudiger
Na schade wil de verzekeraar kunnen zien wat er is gebeurd, hoeveel de verhuurder heeft berekend en welk bedrag jij werkelijk hebt betaald.
Bewaar daarom in ieder geval:
- het huurcontract;
- het schadeformulier;
- foto’s van de huurauto of camper;
- de eindafrekening van het verhuurbedrijf;
- een bewijs van de ingehouden borg of het betaalde eigen risico;
- een politierapport bij diefstal of vandalisme.
Maak bij het ophalen foto’s van alle kanten van het voertuig. Fotografeer ook bestaande krasjes, velgen, ruiten, banden en bij een camper het dak en de zijkanten. Doe hetzelfde wanneer je het voertuig inlevert.
Die paar minuten kunnen je later een lange discussie besparen.
Bij diefstal of vandalisme moet je aangifte doen in het land waar het gebeurde. Zonder politierapport kan de verzekeraar de claim afwijzen.
Controleer ook of je creditcard of reisverzekering al een deel van het eigen risico dekt. Je kunt dezelfde schade niet twee keer vergoed krijgen, maar een bestaande dekking kan wel invloed hebben op hoeveel je nog moet claimen.
Is deze verzekering voor jou de moeite waard?
Voor een huurauto van één dag is een aparte verzekering niet altijd nodig. Zeker niet als je creditcard het eigen risico al goed dekt.
Huur je langer, dan wordt de afweging anders. Dat geldt zeker bij een camper, omdat de borg en het eigen risico daar vaak hoger zijn.
Ook de bestemming speelt mee. In een drukke stad, op smalle bergwegen of tijdens een rondreis is een kras of deuk sneller ontstaan dan je denkt. Met een camper komt daar nog bij dat het voertuig langer, breder en hoger is dan je gewend bent.
Vergelijk voor vertrek drie bedragen:
- het eigen risico in het huurcontract;
- de prijs van de verzekering bij het verhuurbedrijf;
- de premie van een losse Afkoop Eigen Risico Verzekering.
Kijk niet alleen naar de laagste prijs. Let ook op het maximumbedrag, de uitsluitingen en de manier waarop je een claim moet indienen.
De beste keuze maak je thuis. Daar heb je tijd om rustig te vergelijken. Niet aan de verhuurbalie, met je koffers naast je, een rij mensen achter je en de sleutel al bijna in je hand.
Veelgestelde vragen over de huurauto verzekering
Hieronder vind je antwoorden op de meest gestelde vragen over de Afkoop Eigen Risico Verzekering voor een huurauto of camper.
Met deze verzekering koop je het eigen risico van je huurauto af. Houdt de verhuurder na schade je borg of eigen risico in, dan vraag je dat bedrag achteraf terug bij de verzekeraar. Ook schade die buiten de basisverzekering van de verhuurder valt, kan gedekt zijn.
De premie is per dag en inclusief 21% assurantiebelasting: €7,25 voor een personenauto of motor, €18,14 voor een camper (VS en Canada €21,77) en €10,88 voor een caravan (VS en Canada €13,92). Daarbovenop betaal je eenmalig €4,24 poliskosten per polis, inclusief belasting.
Je eigen risico of ingehouden borg is gedekt tot €3.500,-, niet allebei samen. Schade die de verhuurder uitsluit, vergoedt de verzekering tot €7.000,-. Moet het voertuig worden teruggebracht na een gedekte gebeurtenis, dan is dat gedekt tot €3.500,-.
Ja, als de verhuurder die schade uitsluit. Het gaat onder meer om ruiten, de onderzijde inclusief banden en wielen, het dak bij laaghangende objecten en schade door achteruitrijden. Schade aan een daktent is gedekt tot €3.500,-, binnen de €7.000,-.
Ja, met bedragen in Amerikaanse dollars. Je eigen risico of borg is daar gedekt tot $5.000,-, schade die de verhuurder uitsluit tot $10.000,- en het terugbrengen van het voertuig tot $3.850,-.
De bestuurder moet minimaal 21 jaar zijn en een geldig, geschikt rijbewijs hebben. Wie rijdt, moet ook op het huurcontract staan. Laat je iemand rijden die er niet op staat, dan krijg je geen vergoeding.
De verzekering loopt gelijk met je huurperiode, maximaal 180 aaneengesloten dagen. Na het afsluiten heb je 14 dagen bedenktijd. In die periode kun je schriftelijk opzeggen, zolang je nog geen beroep op de dekking hebt gedaan.
Onder meer niet bij schade door alcohol, drugs of medicijnen, bij een bestuurder zonder geldig rijbewijs of zonder vermelding op het huurcontract, bij betaald personenvervoer, koeriersdiensten of wedstrijden, en bij slijtage, roest of bestaande gebreken. Schade aan andere personen of voertuigen valt er ook buiten.
Voor deze verzekering is een cascoverzekering bij de verhuurder vereist. De Afkoop Eigen Risico Verzekering vergoedt het bedrag dat na die cascoverzekering voor jouw rekening blijft. Alleen WA of WA extra is niet voldoende.
Meld de schade zo snel mogelijk schriftelijk of digitaal met een schadeformulier. Lever het huurcontract, foto’s van het voertuig, de eindafrekening en het bewijs van de ingehouden borg of het betaalde eigen risico aan. Bij diefstal of vandalisme hoort daar ook een politierapport bij.
Vragen?
Heb je een vraag over de Eigen Risico Autohuur-verzekering? Stuur een e-mail: info@reisverzekeringblog.nl. Wij zitten voor je klaar. Bellen kan ook. We zijn op werkdagen van 09.00 -12.00 uur aanwezig om jouw vragen te beantwoorden.